Копить имеет смысл не «вообще», а под конкретные задачи. Их три: резерв на непредвиденное, деньги на понятные цели и долгий запас на годы вперёд. Когда у каждой суммы есть назначение, её проще не тратить, легче решить, где её держать, и видно, сколько ещё нужно отложить.
Фраза «деньги и так уходят» обычно означает, что всё поступившее распределяется по текущим тратам. Отложить из того, что осталось в конце месяца, почти никогда не получается: в конце месяца, как правило, не остаётся ничего. Поэтому накопления начинаются не с остатка, а с правила.
Корзина первая: резерв на непредвиденное
Резерв нужен для событий, которые нельзя запланировать по дате: сломался ноутбук, заболели, клиент задержал оплату на месяц, пришлось срочно ехать к родным. Без резерва любое такое событие превращается в долг или в срыв других планов.
Главное свойство резерва — доступность. Деньги должны быть под рукой в тот день, когда понадобятся, без потерь и долгого ожидания. Зарабатывать на них — вторая задача, а не первая.
Резерв не тратят на запланированные покупки, даже если очень хочется. Если вы взяли из него деньги, следующая задача — вернуть сумму на место. Подробнее о том, как посчитать размер такого запаса, разобрано в статье о финансовой подушке для ИП.
Почему работающему на себя резерв нужен больше
У человека с зарплатой есть привычная опора: деньги приходят в известные даты, а больничные и отпускные оплачиваются без отдельных усилий с его стороны. Резерв ему тоже нужен, но доход меньше зависит от того, сколько заказов пришло в этом месяце.
У самозанятого, ИП или фрилансера доход зависит от заказов, а заказы от сезона, рынка и пары крупных клиентов. Месяц без поступлений — не катастрофа, а обычная часть работы. Больничный и отпуск сами собой не оплачиваются: их приходится закладывать заранее. Поломка рабочей техники — это не только расход, но и простой, пока её нет.
Поэтому резерв работающего на себя покрывает больше: и личные расходы, и обязательные рабочие платежи, такие как аренда, связь, сервисы, налог. Считать его стоит в месяцах всех обязательных трат, а не в абстрактной сумме.
Корзина вторая: деньги на цели
Цели — это расходы, которые вы знаете заранее: новое оборудование, обучение, отпуск, ремонт, первый взнос за жильё. У них есть примерная стоимость и желаемый срок, поэтому их можно спланировать и разделить на понятные пополнения.
Смешивать цели с резервом опасно в обе стороны. Если копить на отпуск в резерве, то после отпуска резерва не окажется. Если хранить резерв как будто это деньги на ремонт, при срочной необходимости неясно, что можно брать, а что нет.
Для каждой цели полезно записать сумму, срок и сколько уже отложено. Как разбить её на регулярные взносы, подробно описано в статье о том, как накопить на цель.
Корзина третья: долгий запас
Долгий запас — деньги, которые вы не планируете трогать много лет. Это опора на будущее: на время, когда работать в прежнем темпе не захочется или не получится. У работающих на себя этот вопрос стоит острее, потому что работодатель не делает за них никаких отчислений.
Здесь меняется логика хранения. Деньги не понадобятся завтра, поэтому моментальная доступность менее важна. Зато за долгий срок сильнее заметна инфляция: сумма, отложенная без движения на годы, теряет покупательную способность. Выбор инструментов для такого запаса — отдельное решение, у каждого варианта свои риски, и универсального ответа тут нет.
Где хранить каждую корзину
Конкретные продукты зависят от ваших условий и банка, поэтому ниже только логика выбора.
| Корзина | Когда может понадобиться | Что важнее всего |
|---|---|---|
| Резерв | В любой день, без предупреждения | Доступность и сохранность суммы |
| Цели | К известной дате | Сохранность к сроку, доступ ближе к дате покупки |
| Долгий запас | Через годы | Защита от инфляции при понятном вам риске |
Чем ближе дата, когда деньги понадобятся, тем меньше стоит рисковать их суммой. Деньги на покупку через три месяца и деньги, которые лежат на десять лет, требуют разного подхода, даже если сейчас это одна сумма на одной карте.
Как начать с малого процента
Не нужно ждать, пока доход станет стабильным. Проще всего договориться с собой об одном правиле: с каждого поступления откладывать небольшой процент сразу, до того как деньги разойдутся по тратам.
Например, вы решили откладывать 5% с каждой оплаты. За месяц пришло три платежа: 60 000 ₽, 25 000 ₽ и 40 000 ₽. В накопления уйдёт 3 000 ₽, 1 250 ₽ и 2 000 ₽, всего 6 250 ₽. Ни одна из этих сумм не выглядит заметной, но за месяц собирается уже ощутимая сумма.
Сначала можно направлять всё в резерв, пока он не наберётся хотя бы на один месяц обязательных трат. Затем делить отложенное: часть на цели, часть в долгий запас. Процент можно повышать, когда привычка закрепится и станет понятно, что бюджет его выдерживает.
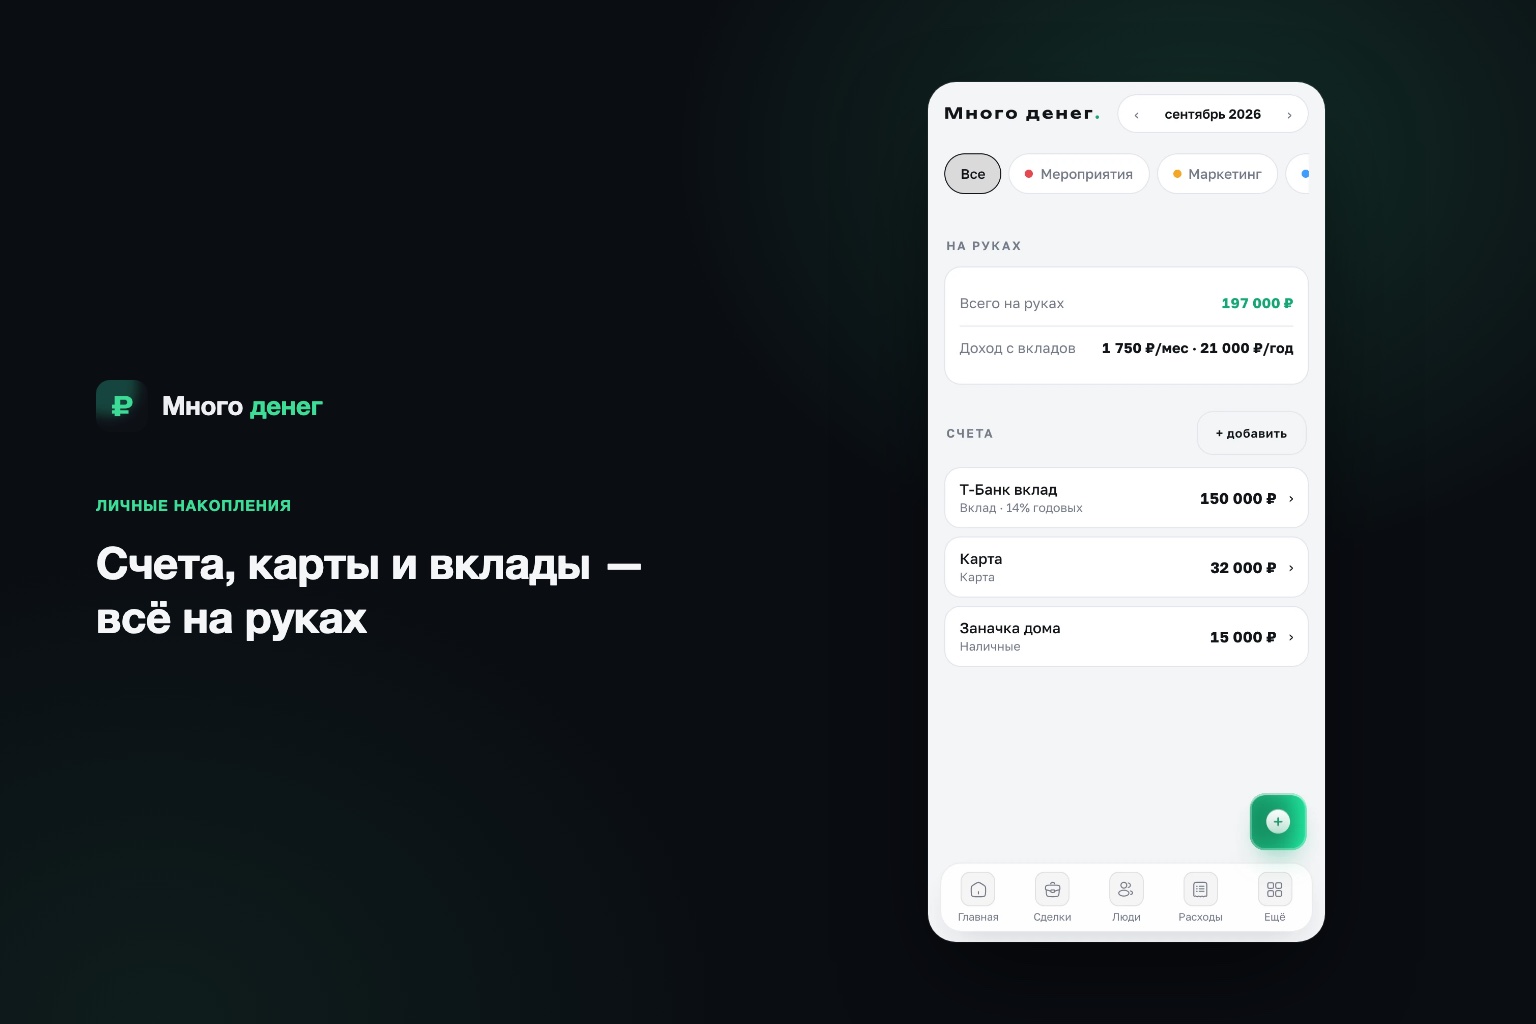
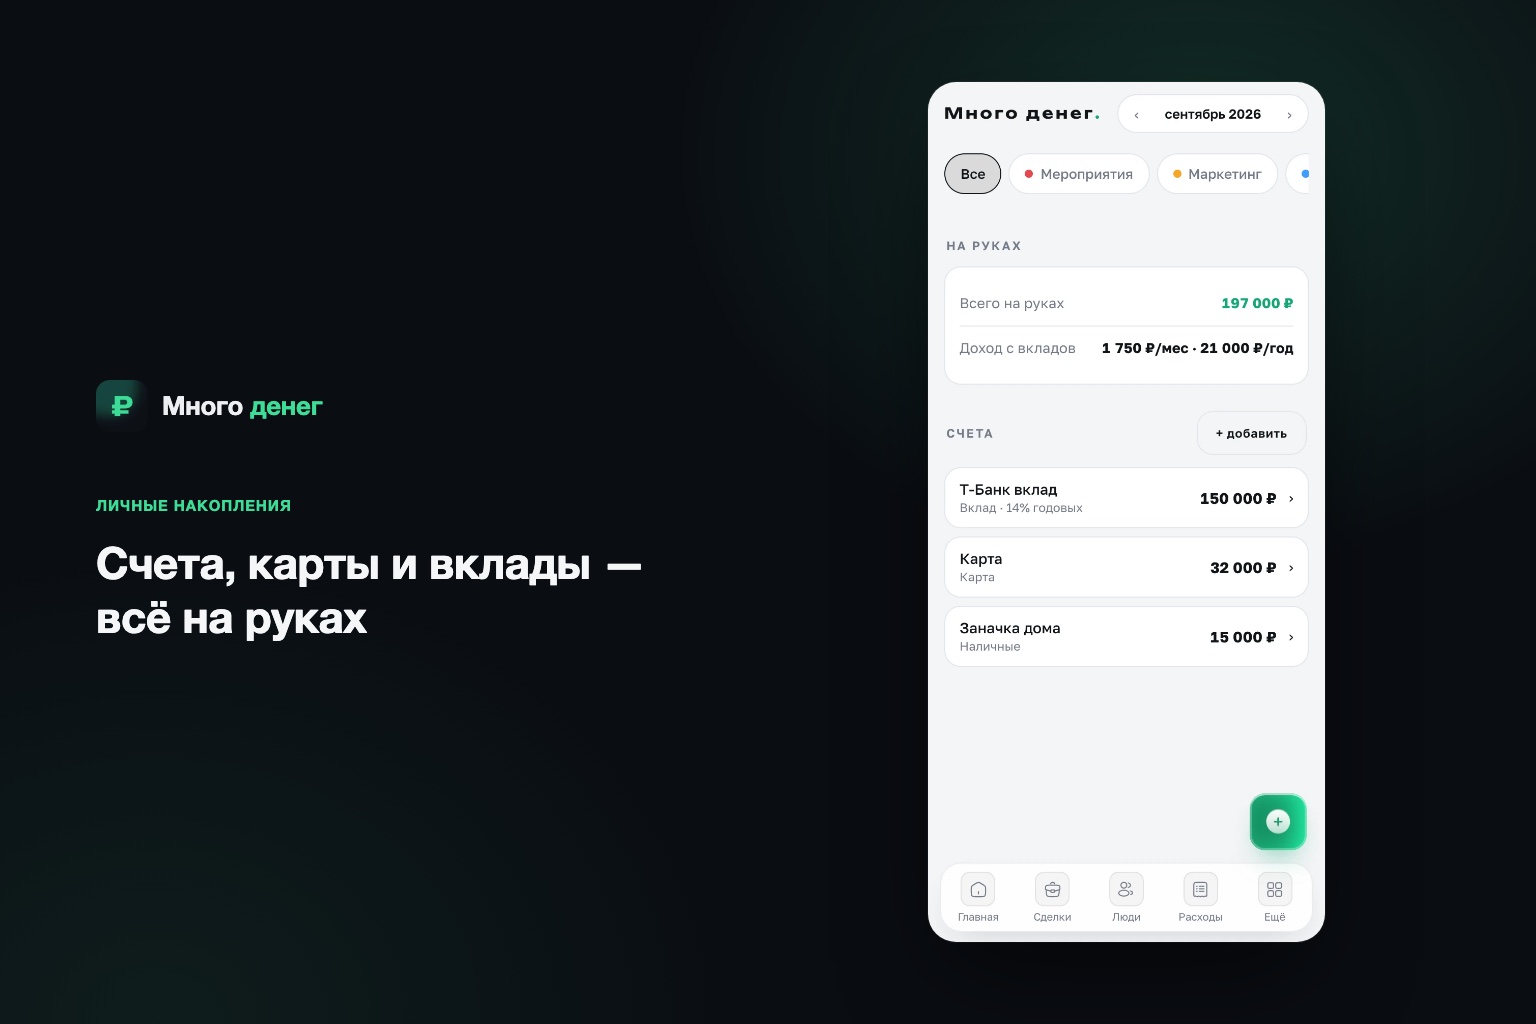
В «Много денег» у цели можно указать сумму и срок и видеть историю пополнений и снятий, а остатки по кошелькам показывают, где сейчас лежат деньги. Это помогает не путать накопления разных назначений.
С какой корзины начать?
С резерва. Пока его нет, любая неожиданность заставляет брать деньги из целей или в долг, и накопления на цели постоянно сбиваются.
Какой процент откладывать?
Тот, который выдерживает бюджет каждый месяц. Лучше начать с небольшого процента и делать это стабильно, чем поставить большой и бросить через месяц.
Можно ли держать все накопления в одном месте?
Физически можно, но в учёте у каждой корзины должна быть своя сумма. Иначе легко потратить резерв на цель или забыть, сколько отложено на что.
Нужен ли долгий запас, если резерв ещё не собран?
Сначала обычно собирают резерв: он защищает от срочных проблем. Долгий запас можно начинать позже, когда резерв уже есть.