У ИП нет оклада на время, пока ищется следующий проект — есть только то, что успел отложить заранее. Подушка безопасности здесь не абстрактный совет, а буквально то, на что живёшь между клиентами.
Почему это не то же самое, что отложенный налог
Налог откладывается на конкретное обязательство с конкретной датой — он уйдёт государству в любом случае. Подушка безопасности — другое: это запас на случай, если доход в следующем месяце окажется заметно ниже обычного или пропадёт совсем. Смешивать эти две суммы в одном «отложенном» кошельке — значит рано или поздно потратить подушку на налог или наоборот.
Сколько откладывать — ориентир, а не правило
Частый совет — три-шесть месяцев обычных расходов. Для ИП с нестабильным доходом (проектная работа, сезонность) разумнее ближе к шести: доход может просесть не на один месяц, а на квартал, особенно в низкий сезон. Для стабильного ежемесячного дохода — трёх месяцев обычно достаточно, чтобы спокойно пережить паузу между клиентами.
Где эта сумма должна жить
- Не в общей кассе. Если подушка смешана с оборотными деньгами бизнеса, её легко потратить на текущие расходы, даже не заметив.
- Не в наличных под рукой. Слишком доступные деньги тратятся быстрее, чем откладываются — отдельный счёт или вклад создаёт небольшое, но полезное трение.
- Отдельно от суммы на жизнь в этом месяце. Подушка — это то, что не трогается, пока доход идёт стабильно, а не ещё один источник на текущие траты.
Как копить, не замечая
- Процент с каждого поступления — например, 5–10% — откладывается сразу, как и налог.
- Копится до целевой суммы, а не бесконечно — дальше процент можно направить в развитие.
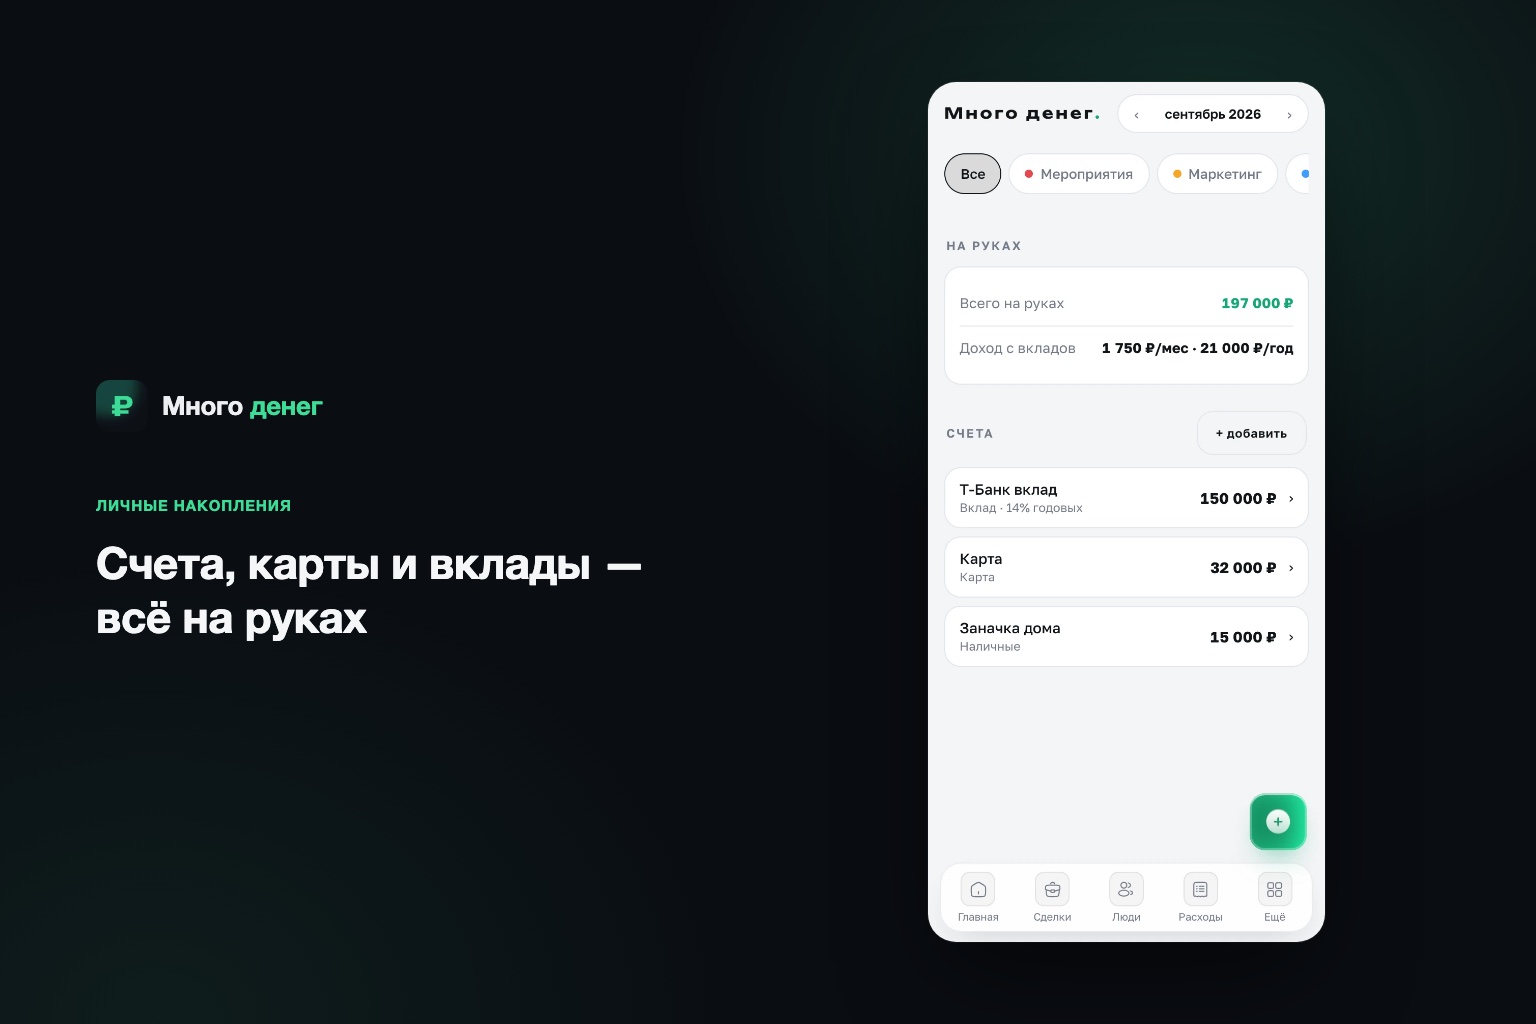
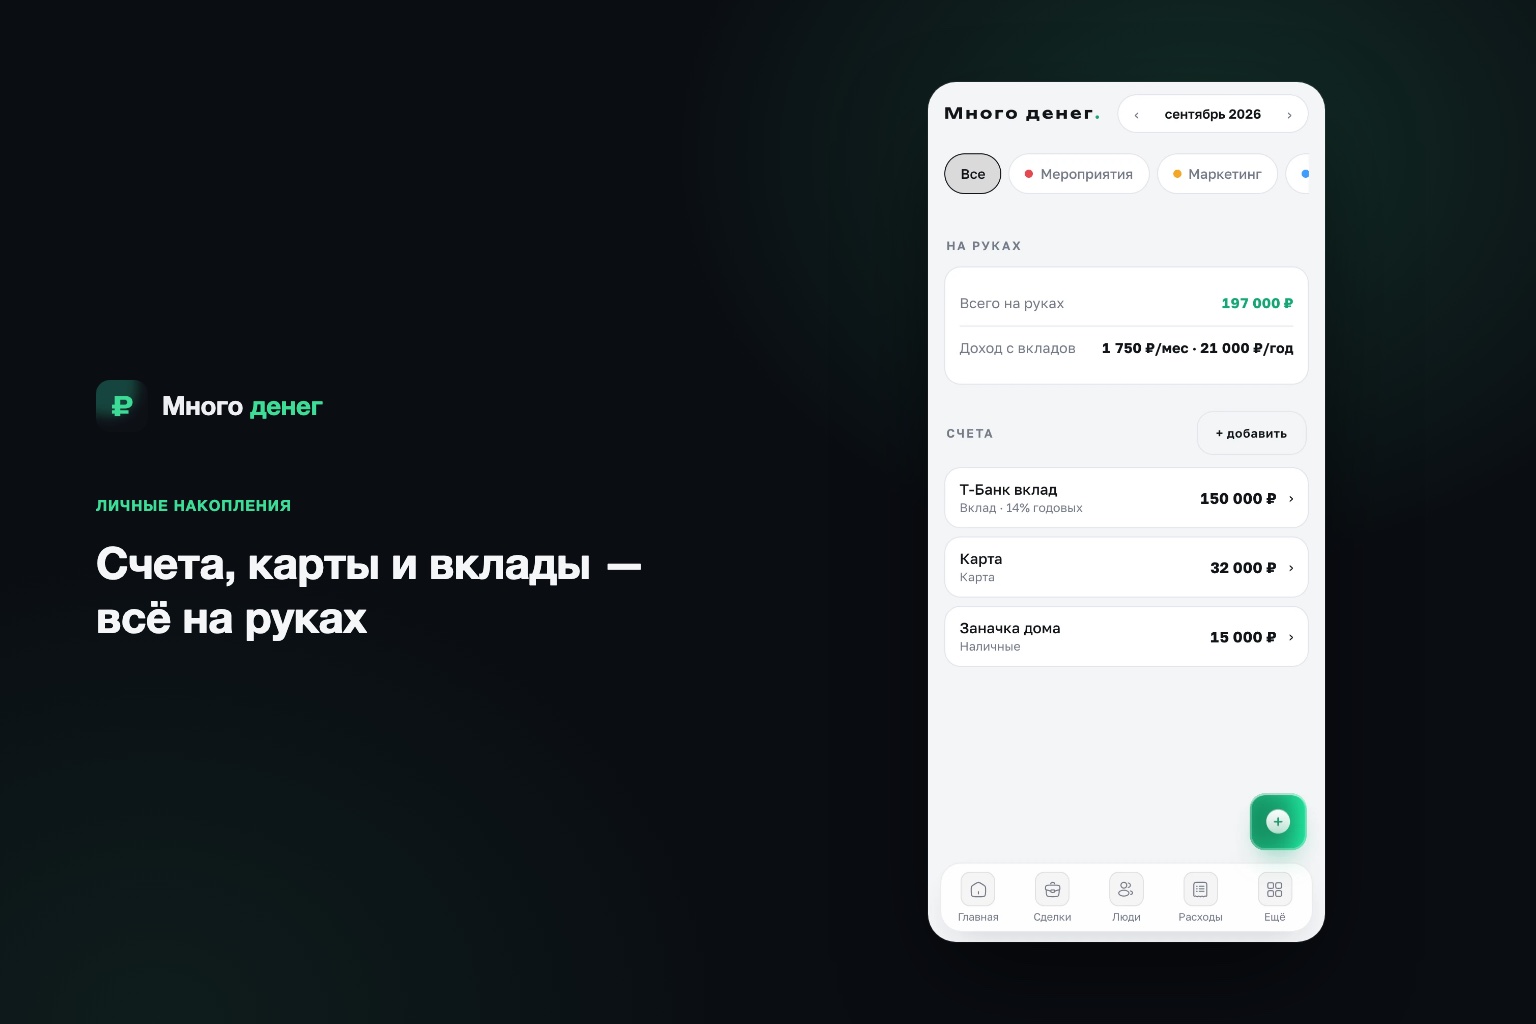
- Остаток виден отдельной строкой — не смешан с оборотным балансом.
Когда подушка — это отдельный, видимый остаток, а не абстрактная цель «надо бы отложить», откладывать получается на автомате, а не через силу воли каждый месяц заново.
Подушка должна быть в процентах от дохода или фиксированной суммой?
Проще всего — процентом от каждого поступления до достижения целевой суммы, а не фиксированной частью, которая не связана с реальным доходом месяца.
Можно ли использовать подушку как источник на развитие бизнеса?
Это уже другая цель — лучше откладывать её отдельной строкой, чтобы не размывать смысл подушки безопасности.