После налога, команды и расходов остаётся сумма, которая либо лежит мёртвым грузом на карте, либо немного работает сама. Разница — это не инвестиции, а обычный банковский вклад.
Три места для денег — и у каждого своя роль
- Наличные — то, что нужно прямо сейчас, без вопросов и подтверждений.
- Карта — оперативный остаток, доступ в любой момент, но без дохода.
- Вклад — деньги, которые не понадобятся в ближайший месяц-два, и могут немного работать.
Ошибка — держать всё в одном месте просто потому, что так проще. Деньги на карте «на всякий случай» в размере нескольких месячных расходов — разумно. Всё, что сверх этого запаса и лежит без дела — уже вопрос.
Как посчитать доход с вклада без сложных процентов
Не нужен калькулятор сложного процента и капитализации по датам — для прикидки достаточно простой формулы:
Доход в месяц = сумма вклада × годовая ставка ÷ 12
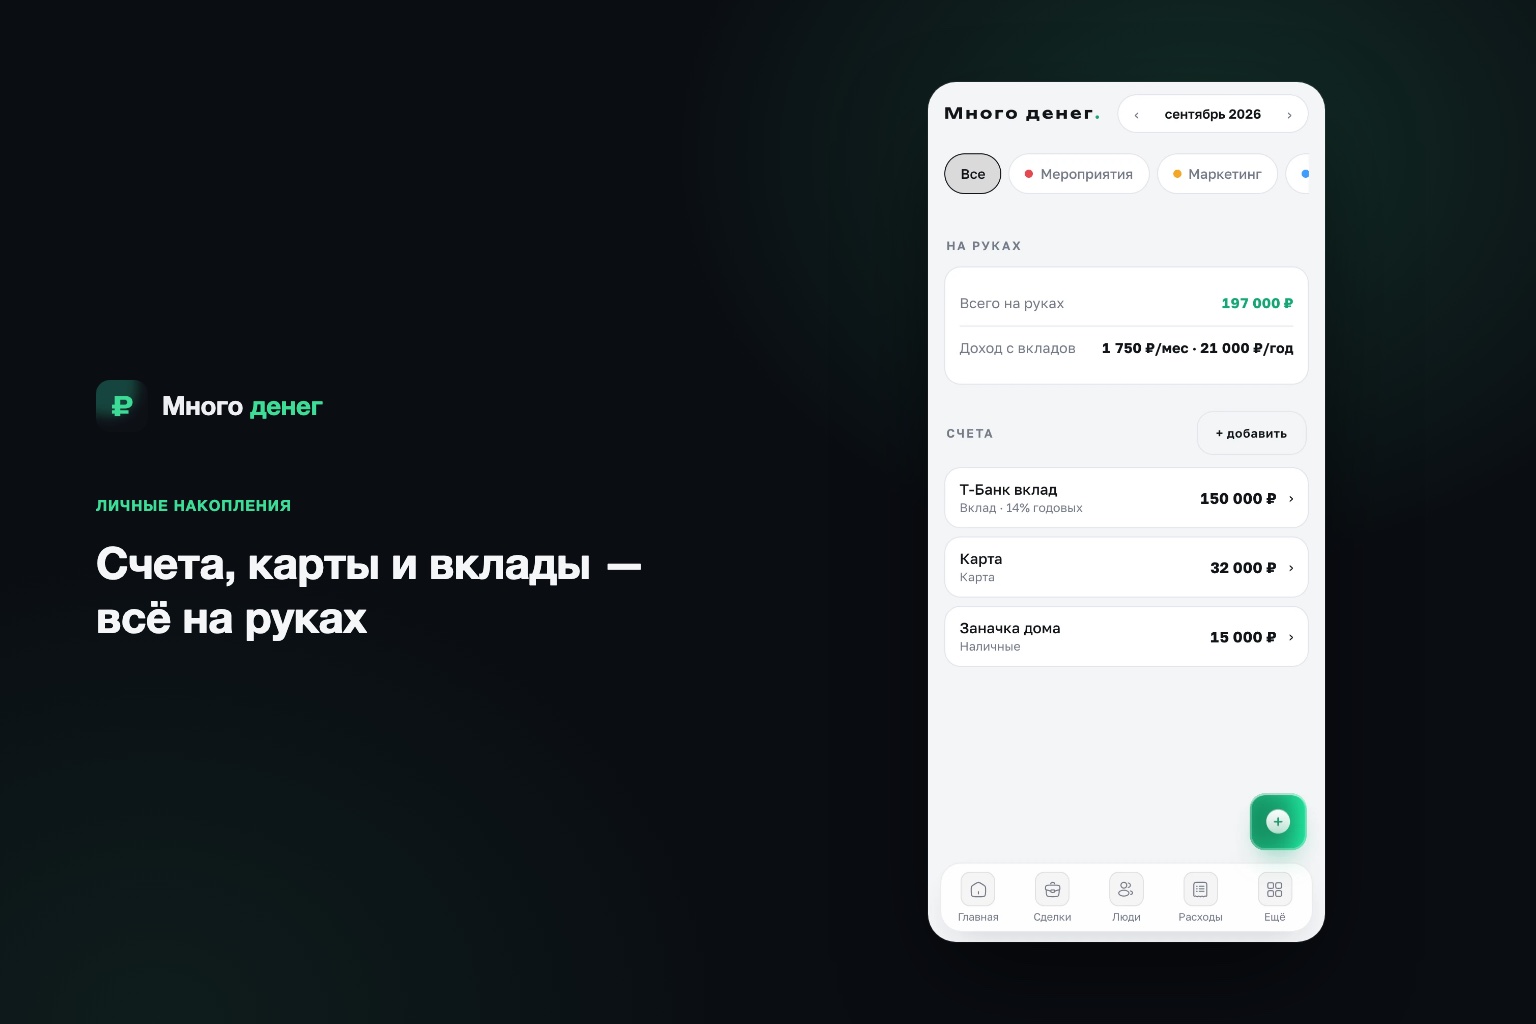
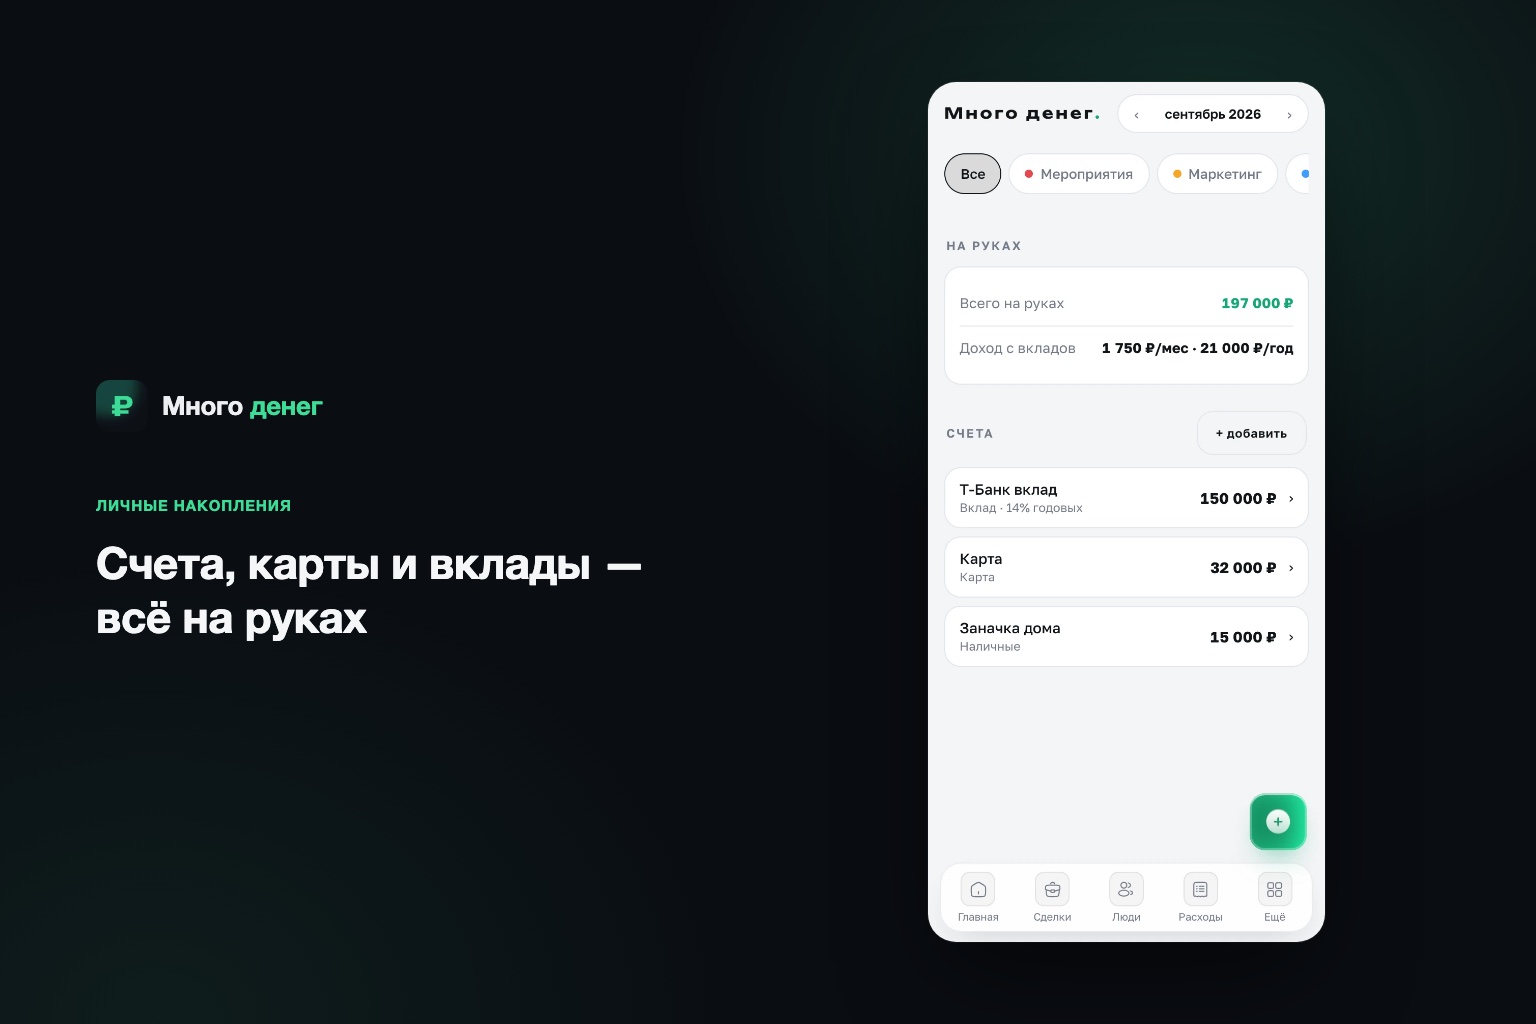
Например, 150 000 ₽ под 14% годовых — это примерно 1 750 ₽ в месяц, или 21 000 ₽ в год, если ничего не трогать. Немного, но это разница между «деньги просто лежат» и «деньги немного работают», без риска и без усилий.
Сколько держать на руках, а сколько откладывать
Универсального правила нет, но ориентир простой: сумма на карте и наличными должна закрывать обязательные платежи на ближайший месяц-два — налог, выплаты команде, аренда, если есть. Всё, что сверх этого запаса, не обязано лежать без дела.
Это не инвестиционная рекомендация и не финансовый совет — обычный вклад в банке с системой страхования вкладов, не рынок ценных бумаг. Для решений о реальных суммах стоит свериться с условиями конкретного банка.
Один список вместо памяти
Проще всего не держать в голове, сколько и где лежит, а завести короткий список: «Т-Банк вклад», «Карта», «Заначка дома» — с суммой и, если это вклад, ставкой. Тогда сразу видно и общую сумму на руках, и ожидаемый доход с вкладов за месяц и за год.
В «Много денег» это отдельная вкладка «Капитал» — не про бизнес, а про то, сколько у тебя есть прямо сейчас и сколько откладывать не нужно, оно и так работает.
Это про бизнес или про личные деньги?
Про личные — направления можно не заводить вообще, если нужен только учёт своих накоплений.
Нужно вручную пересчитывать доход каждый месяц?
Нет, доход за месяц и за год считается сам из суммы и ставки, как только они внесены.