Чтобы превратить желание в план накоплений, определите стоимость цели, уже отложенную сумму и срок. Затем разделите недостающую сумму на количество пополнений до этого срока. Полученный взнос нужно сравнить с вашим бюджетом: он должен помещаться после необходимых расходов и обязательств.
Такой расчёт помогает увидеть масштаб задачи. Он не увеличивает доход и не гарантирует, что деньги удастся отложить к нужной дате, но позволяет вовремя изменить сумму, срок или способ пополнения.
Сформулируйте цель так, чтобы её можно было проверить
«Хочу больше денег» не показывает, сколько именно и к какому моменту нужно накопить. Более понятная запись: «Собрать 90 000 рублей на оборудование за шесть месяцев».
Укажите назначение, стоимость, срок и уже имеющиеся накопления. Если цена может измениться, запишите дату оценки и периодически уточняйте её. Для близкой цели обычно полезнее проверять реальную стоимость покупки, чем строить расчёт на неопределённой ожидаемой доходности.
Если накоплений несколько, не считайте одну и ту же сумму одновременно частью разных целей. Каждая цель должна показывать свои деньги или явно обозначенную долю общего фонда.
Формула ежемесячного пополнения
Для простого плана без расчёта доходности используйте формулу:
Пополнение за месяц = (стоимость цели − уже отложено) / число оставшихся ежемесячных пополнений.
Например, оборудование стоит 90 000 рублей, уже есть 18 000, впереди шесть пополнений. Осталось накопить 72 000 рублей. Плановый взнос — 12 000 рублей за одно пополнение.
| Параметр | Значение |
|---|---|
| Стоимость цели | 90 000 ₽ |
| Уже отложено | 18 000 ₽ |
| Осталось накопить | 72 000 ₽ |
| Количество пополнений | 6 |
| Сумма одного пополнения | 12 000 ₽ |
Это условный пример без процентов, комиссий и изменения цены. Для своего расчёта можно использовать лист «Цель» в готовой таблице.
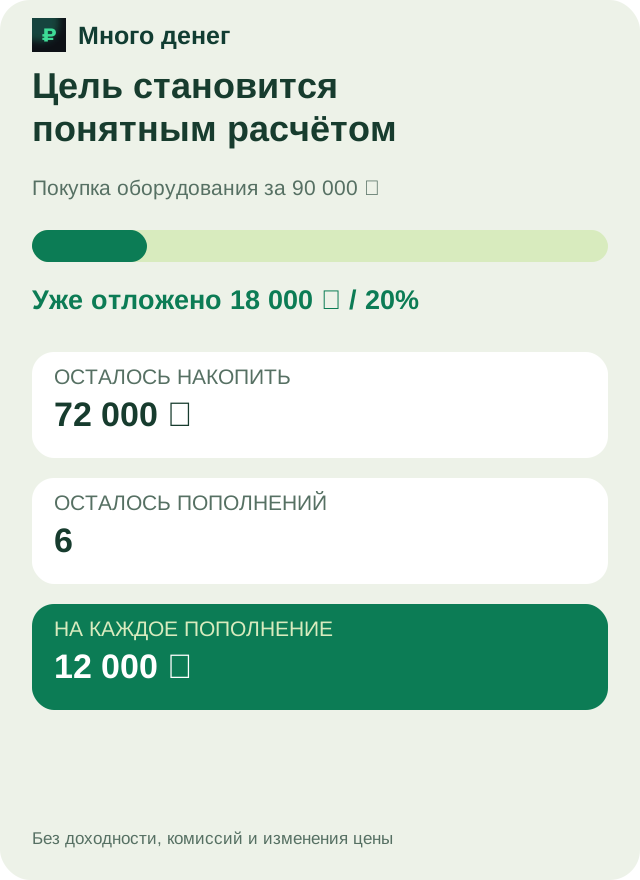
Схема учёта: Цель 90 тысяч: накоплено 18 тысяч, остаток 72 тысячи, по 12 тысяч на шесть пополнений. Открыть схему крупнее.
Проверьте, подходит ли взнос вашему бюджету
Сравните 12 000 рублей из примера с реальными свободными деньгами, а не с общей суммой поступлений. Если после обязательств на цель остаётся 7 000 рублей, план на шесть пополнений не сходится.
В такой ситуации можно изменить срок, уменьшить стоимость покупки или пересмотреть доступную сумму пополнения. Не стоит скрывать несоответствие: регулярное недовыполнение взноса будет лишь повторять исходную ошибку расчёта.
Перед решением полезно собрать список обязательных платежей. Деньги, отложенные на ближайшую аренду или оплату работы, не являются свободными накоплениями на новую цель.
Что делать при нерегулярных поступлениях
Можно привязать проверку цели к каждому полученному платежу. После поступления сначала определите связанные с ним расходы и обязательства, а затем решите, какую часть действительно можно направить на накопление.
Фиксированный ежемесячный взнос в этом случае остаётся ориентиром, а не описанием фактических движений. В одном месяце получится отложить меньше, в другом — больше. История пополнений покажет разницу между намерением и результатом.
Не записывайте обещанную оплату клиента как уже сделанное пополнение цели. До получения денег это только возможный источник накоплений. Как планировать нерегулярные поступления.
Как пересчитывать план после изменений
Предположим, вместо первых запланированных 12 000 рублей вы отложили 8 000. До покупки по-прежнему нужно собрать недостающую сумму, но пополнений осталось уже пять. Пересчитайте взнос от текущего факта, а не продолжайте показывать старое число как достаточное.
Если часть накоплений пришлось забрать, отразите это в истории. Само по себе снятие не делает цель плохой; важно, чтобы после него остаток и срок соответствовали реальности.
При достижении цели проверьте, куда ушли деньги на покупку. В общей системе учёта перевод между своими счетами, выделение на цель и внешняя покупка — разные события. Не учитывайте одну сумму как несколько одинаковых расходов.
Как следить за целью в «Много денег»
У цели можно указать сумму и срок, добавить изображение и смотреть прогресс. История движений помогает видеть пополнения и снятия, уже отложенное и оставшуюся сумму.
Приложение хранит записи о накоплениях, но не переводит деньги в банке вместо вас. Если вы выделили сумму в учёте, обеспечьте её фактическое наличие и проверяйте соответствие своим счетам.
Такой контроль полезен, когда цель есть, но непонятно, где находятся предназначенные для неё деньги. Разделение личных и рабочих средств помогает не смешивать накопления с расходами на выполнение заказов.
Что важнее: срок или сумма пополнения?
Они связаны. Если размер покупки и доступный взнос уже определены, из них получится срок. Если срок фиксирован, придётся проверить, подходит ли требуемый взнос бюджету.
Нужно ли ставить несколько целей одновременно?
Можно, если понятно, какая сумма выделена каждой. Начать с одной цели проще: легче проверить привычку и соответствие учёта реальным деньгам.
Можно ли считать прибыль от будущих вложений частью плана?
В этом материале используется простой расчёт без доходности. Условия финансовых продуктов и риски требуют отдельной оценки; для базового плана достаточно своих подтверждённых сумм.
Создайте первую цель в «Много денег» и проверьте свой сценарий в течение 30-дневного пробного периода.