Разделить деньги — значит отдельно видеть поступления от работы, затраты на неё, будущие обязательства и личные траты. Для начала достаточно понятных правил учёта. Разные счета могут помочь соблюдать эти правила, но сами по себе не объяснят, на что ушли деньги.
Такая схема особенно полезна, когда оплата клиента, покупки для проекта и продукты домой проходят через одну банковскую историю. Без разделения любая крупная оплата выглядит как свободный доход, а стоимость работы становится непонятной.
Сначала разделите назначения
Выделите рабочие поступления, рабочие расходы и личные покупки. Будущие платежи храните отдельным списком, чтобы не путать обещанную и уже совершённую оплату.
Например, приобретённая для заказа печать относится к рабочему расходу. Оплата домашнего интернета может требовать собственного правила распределения, если им пользуются и для работы, и для личных задач. Главное — не менять способ распределения каждый месяц только ради красивого итога.
Правила здесь нужны для внутреннего контроля денег. Вопрос о том, какие операции допустимы по конкретному счёту и как их оформлять, зависит от банковских условий и правового статуса. У личного бюджета и денег юридического лица разные ограничения; универсальной инструкции по выводу средств эта статья не даёт.
Определите границу между работой и личным бюджетом
Запишите, какую сумму и когда вы планируете выделять на личные траты. Если поступления нерегулярные, опирайтесь на реальные платежи и предстоящие обязательства, а не только на стоимость подписанных заказов.
Необязательно сразу назначать неизменную «зарплату». На первом этапе достаточно фиксировать каждую сумму, выделенную себе, и понимать, какие рабочие платежи остаются после неё. Когда появится история, будет проще оценить устойчивый размер личного бюджета.
У такого разделения есть простой тест: после личной покупки вы должны суметь ответить, за счёт каких денег она сделана, не восстанавливая всю историю месяца.
Пример распределения поступлений
Предположим, за месяц от клиентов пришло 110 000 рублей. Рабочие затраты уже оплачены на 26 000 рублей, ещё 14 000 нужно оставить на предстоящие обязательства. В примере дополнительно выделен условный резерв 10 000 рублей.
| Назначение | Сумма |
|---|---|
| Фактически получено от клиентов | 110 000 ₽ |
| Уже оплаченные рабочие затраты | 26 000 ₽ |
| Предстоящие рабочие обязательства | 14 000 ₽ |
| Отдельно выделенный резерв | 10 000 ₽ |
| Осталось для других решений | 60 000 ₽ |
Это не расчёт налогов и не рекомендация размера резерва. Пример показывает сам принцип: перед личными тратами нужно увидеть назначения денег. Если существуют другие платежи, их следует добавить в свою модель.
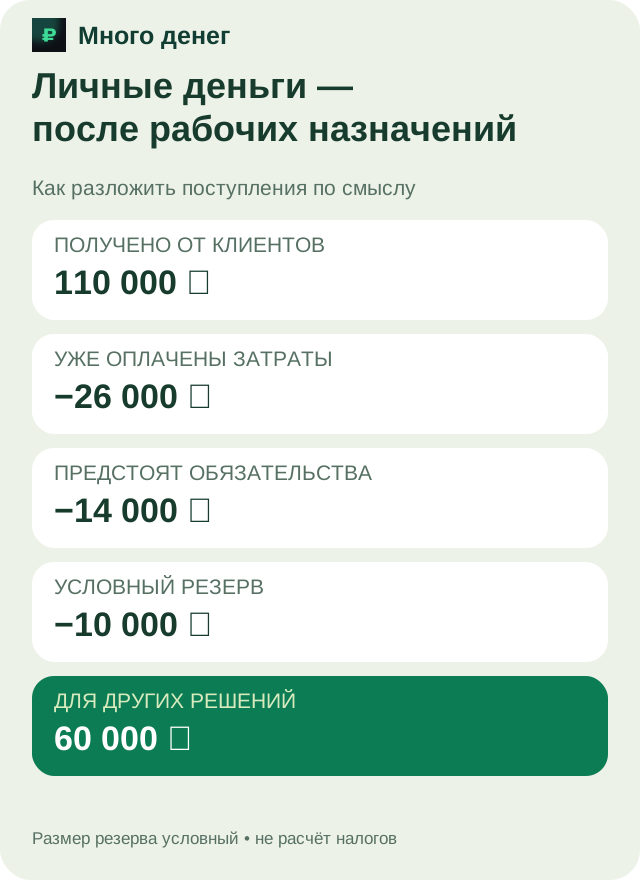
Схема учёта: Из 110 тысяч после затрат 26 тысяч, обязательств 14 тысяч и резерва 10 тысяч остаётся 60 тысяч. Открыть схему крупнее.
Как не удвоить доход при переводе себе
Поступление клиента и перемещение этой суммы между своими счетами — разные события. Когда в общий учёт добавляют оба как доход, результат становится завышенным.
Например, клиент заплатил 30 000 рублей. Вы перевели 12 000 рублей с одного своего счёта на другой. Нового заработка на 12 000 не появилось. Внутри общего бюджета это перемещение, хотя в отдельном представлении личного бюджета оно может означать выделенную на жизнь сумму.
Перед началом решите, какой периметр смотрите: все свои деньги вместе или отдельно рабочую и личную части. При сверке не складывайте показатели из этих двух представлений без проверки переводов.
Как настроить простой учёт
Выберите место, где будут храниться все операции: таблица или приложение. Придумайте короткие понятные названия категорий. Для каждой покупки фиксируйте назначение сразу, пока помните контекст.
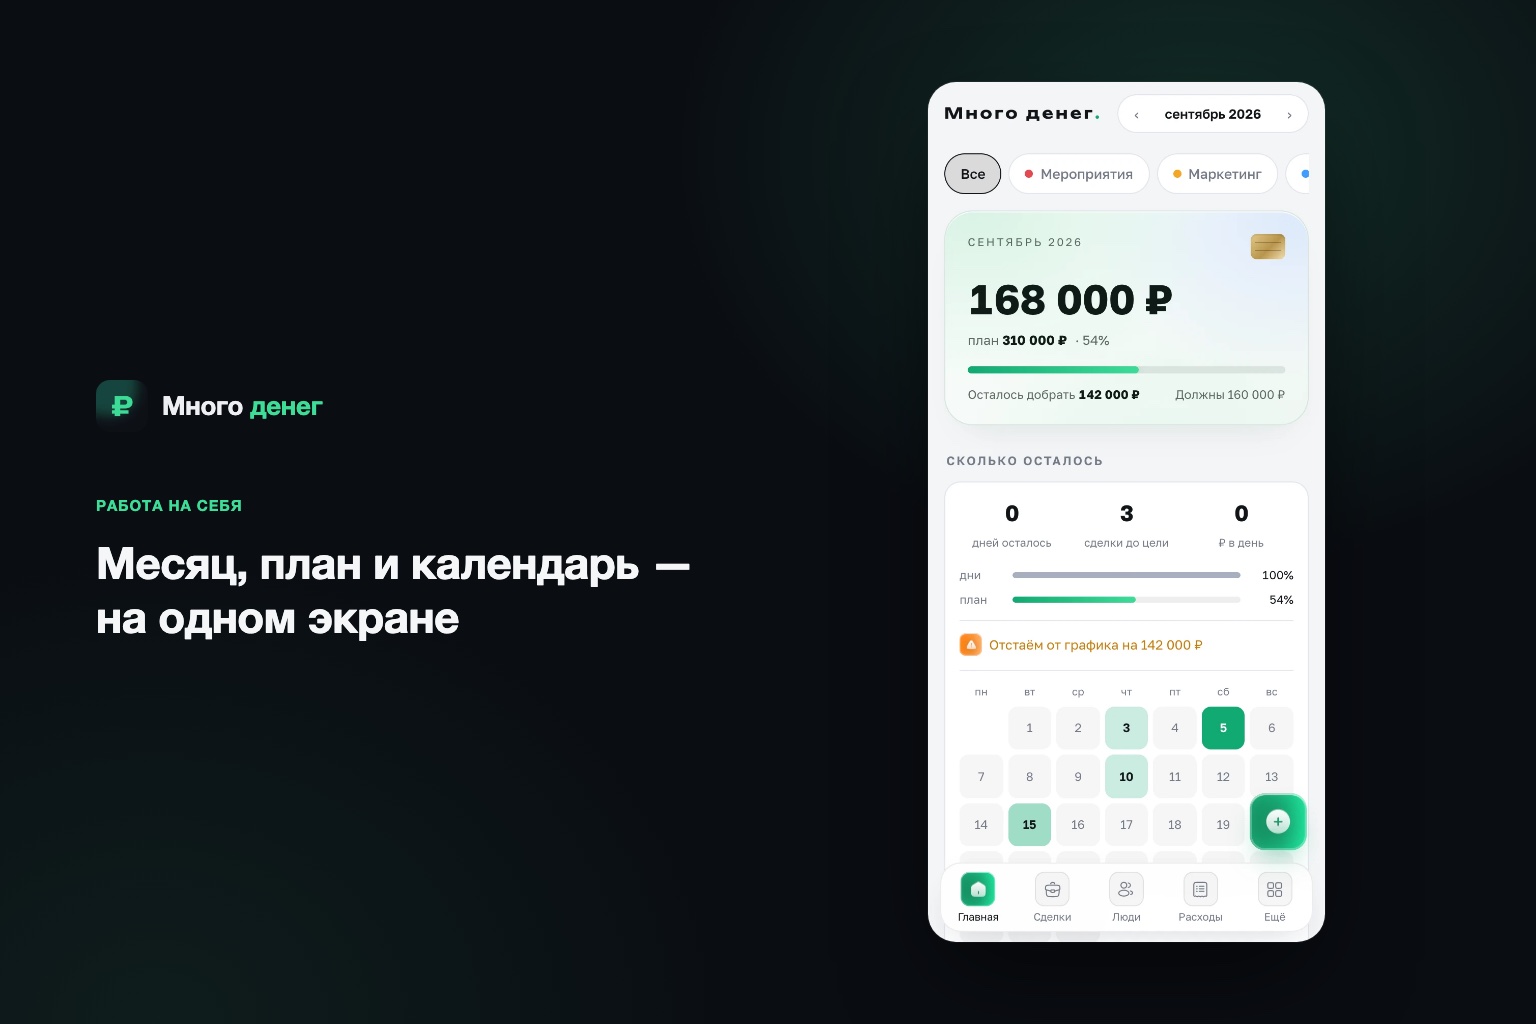
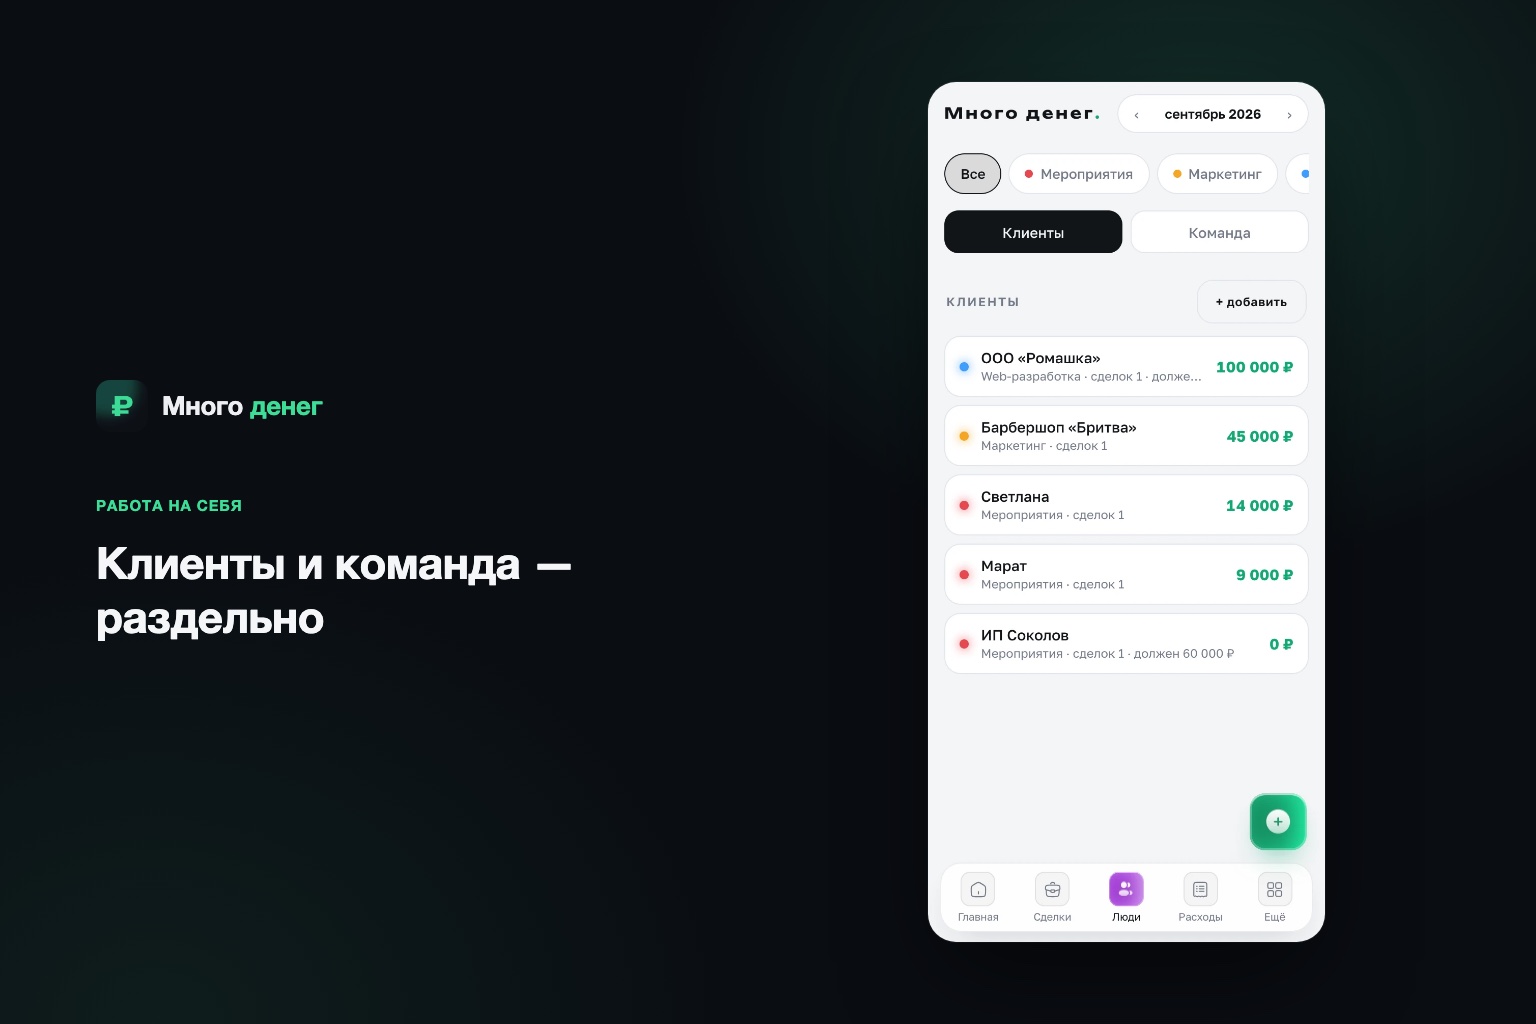
В «Много денег» есть счета, направления дохода и расходы. Начните с понятных названий и сверяйте данные с банковской историей. Разделение в учёте не переводит деньги в банке и не резервирует их автоматически: физическое движение средств и записи нужно согласовывать самому.
Если у вас несколько видов услуг, направления помогут отдельно смотреть поступления. Но направление работы не заменяет классификацию личных покупок: это разные разрезы учёта.
Что проверить через месяц
Посмотрите, сколько поступило от клиентов, сколько стоило выполнение заказов и сколько ушло на личные задачи. Затем проверьте, достаточно ли денег осталось на уже известные обязательства.
Если всё время приходится брать обратно суммы, выделенные на работу, это сигнал пересмотреть план личных трат или сроки платежей. Сначала найдите причину, а затем меняйте правила распределения. Просто добавить ещё одну категорию обычно недостаточно.
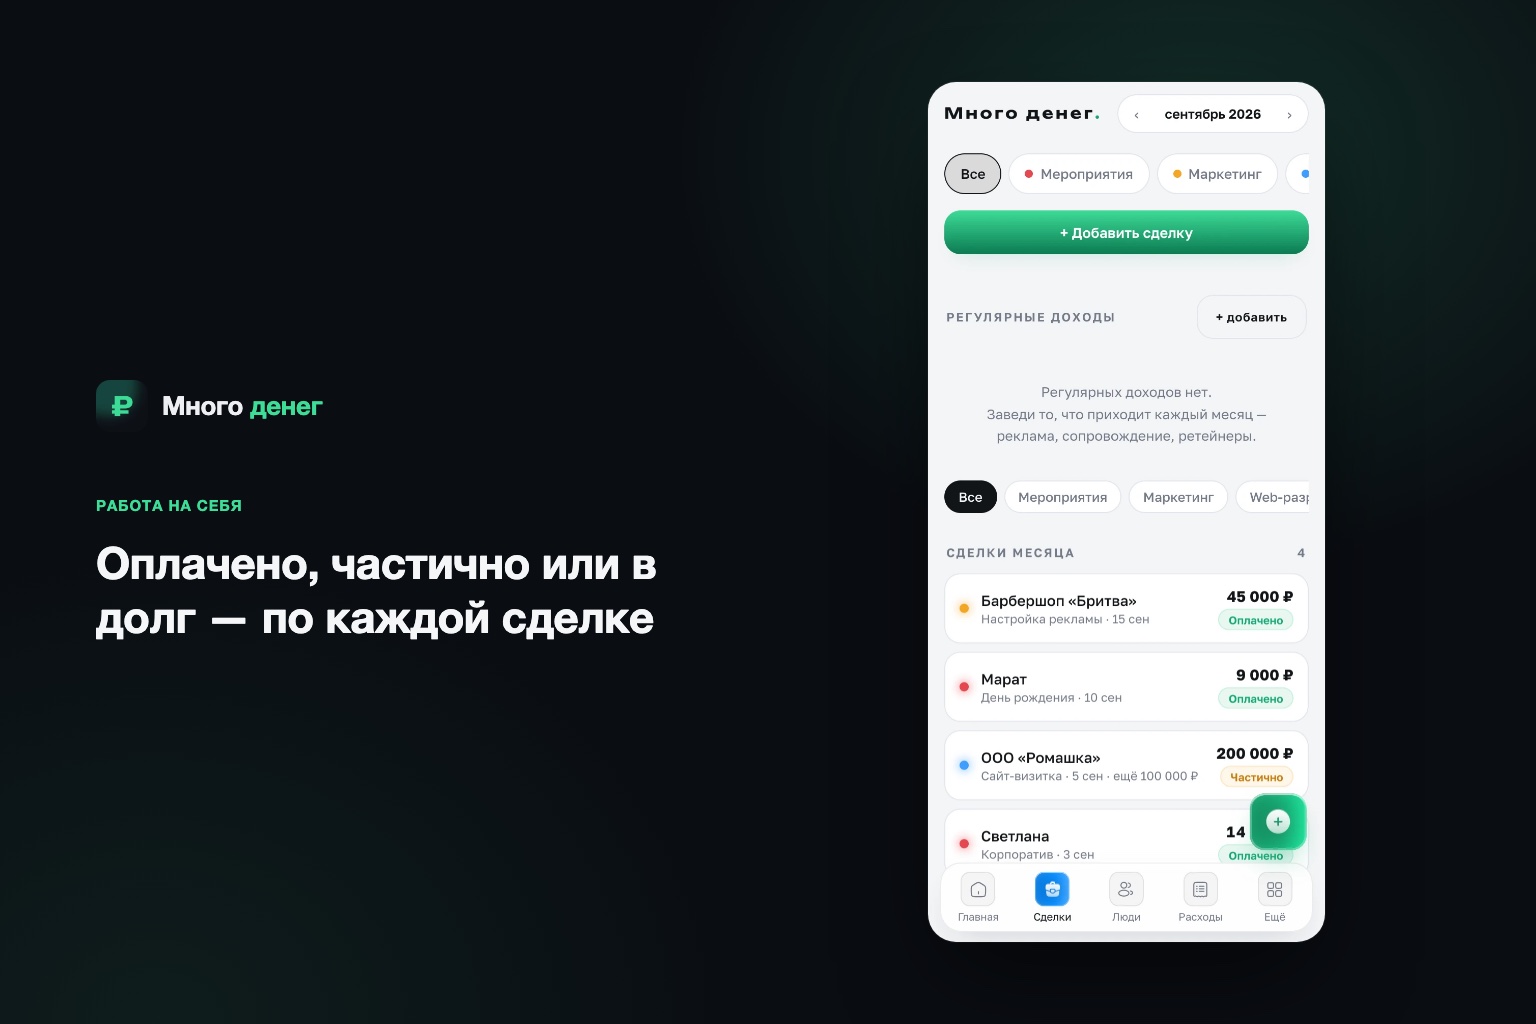
Для работы с клиентскими платежами пригодится учёт оплат и предоплат, а список будущих трат поможет собрать статья о постоянных расходах.
Обязательно ли открывать несколько счетов?
В рамках внутреннего учёта можно начать с разделения назначений. Нужный тип счёта и допустимые операции проверяйте по условиям своего банка и ситуации.
Как учитывать покупку, которая нужна и дома, и в работе?
Выберите разумное правило распределения и применяйте его последовательно. Сохраните пояснение, чтобы позже понимать расчёт.
Можно ли просто считать остаток на карте своими деньгами?
Это покажет доступный банковский баланс, но не объяснит будущие платежи и назначения сумм. Для решения о тратах нужен и список обязательств.
Начать учёт в «Много денег» можно с одной записи; на проверку своего сценария есть 30 дней.