Стоимость проекта не равна сумме, которая останется вам. Для контроля денег нужно отдельно видеть поступления клиента, оплаченные расходы, выплаты исполнителям и обязательства, которые ещё предстоят. Самый понятный первый расчёт — сколько денег уже пришло и сколько фактически ушло по этому проекту.
Дальше полезно посмотреть второй показатель: какая часть текущего остатка ещё понадобится для известных платежей. Он помогает планировать, но не заменяет расчёт бухгалтерской прибыли.
Почему нужны два расчёта
У проекта могут быть одновременно неполная оплата клиента и невыплаченная часть вознаграждения исполнителю. Если взять только стоимость работы и полную смету, получится ожидаемый результат. Если взять только банковский баланс — движение денег без полного контекста.
Поэтому задавайте два вопроса:
- Сколько осталось после уже совершённых платежей?
- Сколько останется после известных будущих обязательств, если они будут исполнены в указанном размере?
Смешивание этих ответов создаёт путаницу. Будущий расход не стоит помечать как оплаченный ради осторожности; для него нужен отдельный план.
Пример проекта с двумя исполнителями
Предположим, согласован проект за 100 000 рублей. Клиент пока внёс 70 000. Дизайнеру договорились заплатить 20 000, редактору — 10 000. Уже выплачено соответственно 12 000 и 10 000 рублей. Дополнительно оплачено 6 000 рублей прямых расходов.
| Показатель | Сумма |
|---|---|
| Стоимость проекта | 100 000 ₽ |
| Фактически поступило | 70 000 ₽ |
| Уже выплачено исполнителям | 22 000 ₽ |
| Уже оплачено прямых расходов | 6 000 ₽ |
| Остаток по перечисленным движениям | 42 000 ₽ |
| Ещё предстоит выплатить дизайнеру | 8 000 ₽ |
| Остаток после этого обязательства | 34 000 ₽ |
Все суммы условные. В примере не учтены налоги, общие расходы работы, возможные возвраты и другие обязательства. Поэтому 34 000 рублей — не универсальный ответ «чистая прибыль», а результат ограниченного расчёта.
Если клиент доплатит оставшиеся 30 000 рублей, их нужно добавить отдельным поступлением. До этого ожидаемая доплата не является деньгами, которыми уже можно пользоваться.
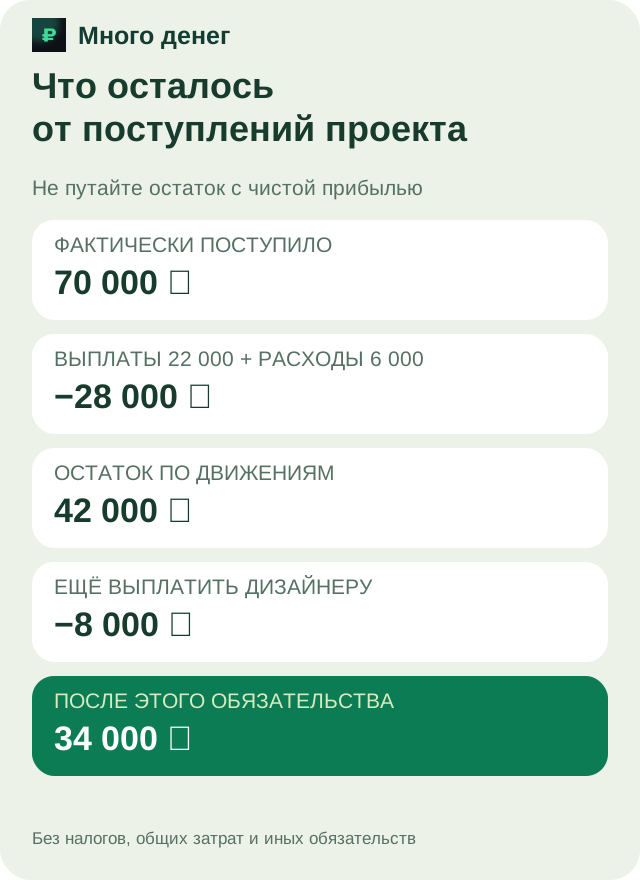
Схема учёта: Из 70 тысяч поступлений после выплат 22 тысячи и расходов 6 тысяч остаётся 42 тысячи; после обязательства 8 тысяч — 34 тысячи. Открыть схему крупнее.
Как записывать вознаграждение исполнителя
Для каждого человека храните согласованную сумму или правило расчёта, фактические выплаты и остаток. В комментарии укажите, за какой этап или заказ производится платёж.
Если используется процент, определите базу заранее. «20% от стоимости заказа» и «20% от полученной оплаты» дадут разные суммы до полной оплаты клиента. Изменение базы задним числом делает расчёт непроверяемым.
Например, 20% от 100 000 рублей — 20 000. Те же 20% от поступивших 70 000 — 14 000. Какой вариант применять, определяется вашей договорённостью, а не удобством текущего остатка. Отдельный разбор процента и фиксированной суммы.
Как не посчитать одну выплату дважды
Если перевод исполнителю уже отражён в разделе выплат, не добавляйте ту же сумму второй раз в расходы проекта при объединённом расчёте. Иначе остаток искусственно уменьшится.
Это особенно важно при загрузке банковской истории. В ней будет тот же перевод, который вы ранее внесли вручную. Перед подтверждением проверьте, нет ли уже соответствующей записи и как именно она участвует в итогах.
Сохраняйте дату и назначение. Одинаковая сумма одному человеку не обязательно означает повтор: это могут быть разные этапы. Проверка должна учитывать контекст, а не только число.
Что делать с общими расходами
Подписка на рабочую программу или аренда могут относиться к нескольким заказам. Для начала показывайте их отдельно на уровне месяца. Если нужно распределить их по проектам, выберите понятное правило: например, по рабочему времени или другому измеримому основанию.
Не меняйте правило от проекта к проекту ради желаемого результата. И не складывайте прямые расходы с уже распределёнными общими суммами повторно. На небольшом объёме прозрачный общий расход полезнее сложной, но непроверяемой детализации.
Как организовать сверку
Сначала проверьте поступления по заказам, затем выплаты и расходы. После этого откройте список оставшихся обязательств. Такой порядок помогает понять, чем вызван разрыв между стоимостью работ и доступными деньгами.
В «Много денег» есть сделки, платежи и выплаты команде. Используйте их для регулярной проверки, а перед сохранением операции сверяйте получателя, сумму и связь с работой. Начать с таблицы можно по шаблону реестров.
Можно ли считать результат до полной оплаты заказа?
Можно отдельно считать факт движения денег и ожидаемый итог. Помечайте, какие поступления ещё не получены и какие выплаты только запланированы.
Налоговая настройка приложения даёт окончательную прибыль?
Нет. Расчёт по заданной ставке — часть выбранной модели учёта. Он не подтверждает полноту обязательств и не заменяет налоговую проверку.
Что проверять при закрытии проекта?
Полноту оплат клиента, оставшиеся выплаты, расходы и возможные возвраты. Для платежей клиента используйте реестр предоплат и доплат.
Попробовать «Много денег» можно на 30 дней: перенесите один проект и сравните его поступления с реальными затратами.