У мастера красоты доход привязан не к дате оплаты, а к дате записи — и путать эти два события значит видеть неверную картину каждого месяца.
Предоплата за запись — не то же самое, что доход
Многие мастера берут предоплату, чтобы клиент не отменил запись в последний момент. Формально деньги уже пришли, но услуга ещё не оказана. Если считать это доходом месяца сразу — в месяце отмены (а они случаются) доход окажется завышен, а расходы на материалы никуда не делись.
Абонементы ломают обычную логику «пришло — потратил»
Абонемент на 5 визитов, оплаченный сразу, — это один платёж, но пять дат оказания услуги. Если записывать его одной суммой в месяц оплаты, следующие месяцы будут выглядеть пустыми, даже если клиент активно приходит.
Что реально нужно видеть
- Сколько приходит предоплат за запись — и сколько из них реально закрывается визитом.
- Сколько уже «использовано» из проданных абонементов, а сколько ещё осталось клиенту.
- Налог отдельно от суммы на материалы и расходники — это разные вещи, и путать их в одной строке значит не видеть реальную маржу.
Это не бухгалтерская схема признания выручки по методу начисления — для большинства мастеров достаточно знать факт прихода денег и не путать его с тем, сколько визитов ещё должен клиенту. Для полноценной отчётности стоит свериться со своей системой налогообложения.
Без таблицы и без путаницы
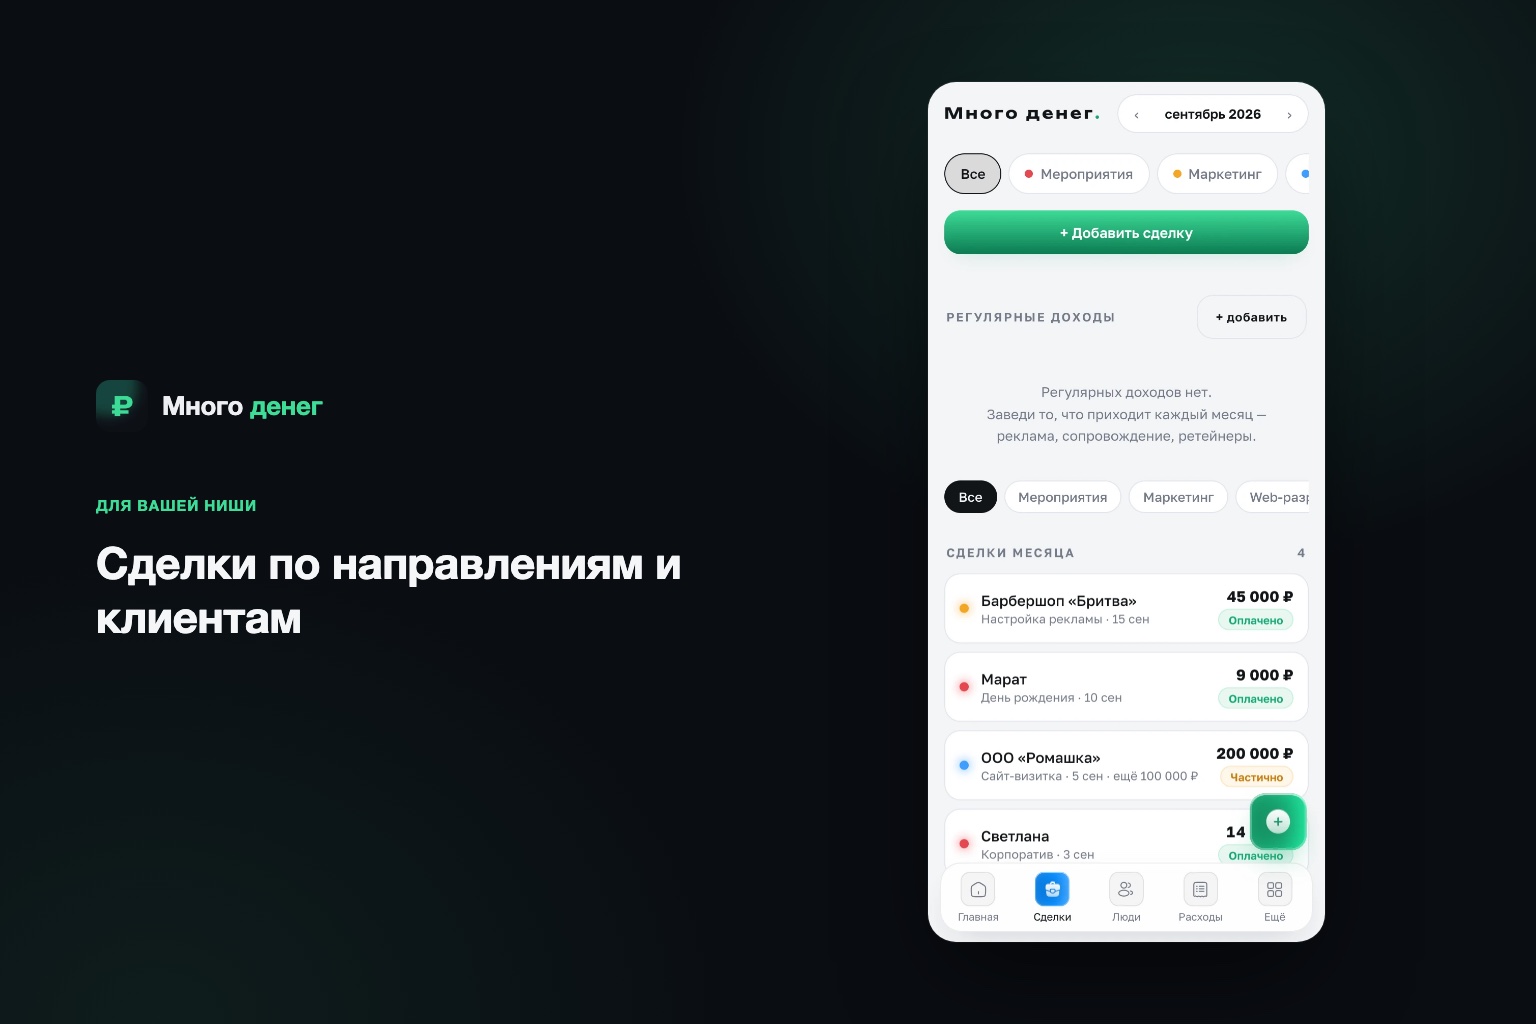
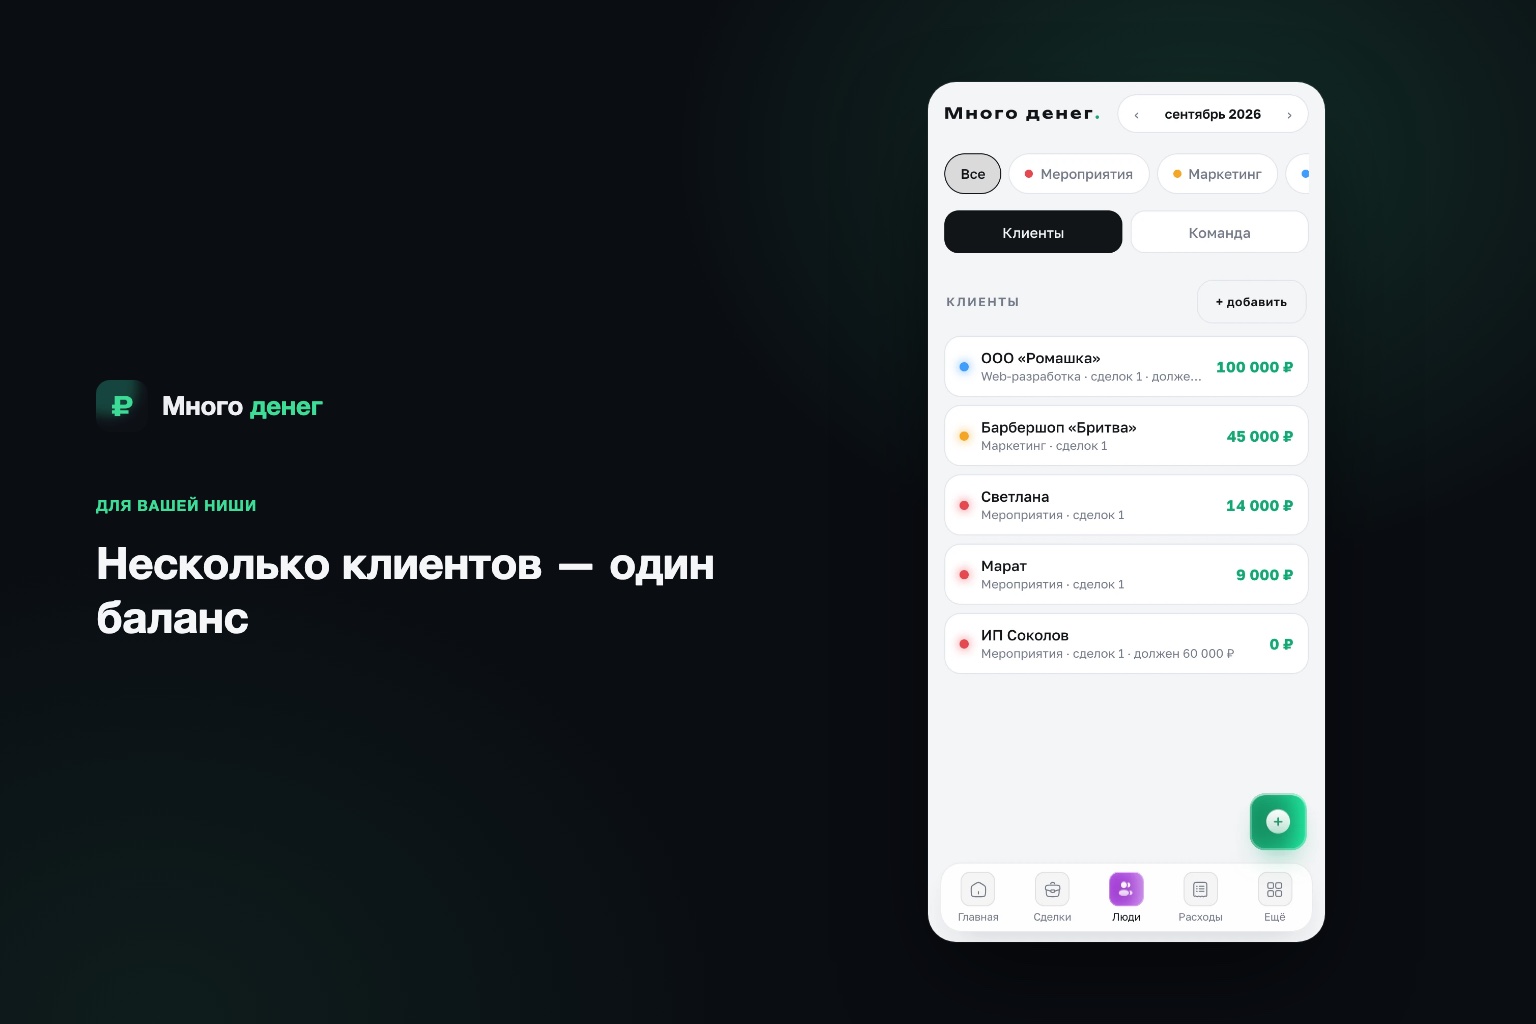
В «Много денег» каждая запись — это сделка: сумма, когда пришла оплата, какая часть уже «отработана». Видно сразу, сколько реально заработано в месяце, а не просто сколько пришло на карту.
Подойдёт, если я работаю без ИП, просто как физлицо?
Да, направления и налог можно не включать вовсе — просто вносить суммы для личного учёта.
Как быть с чаевыми или мелкими доп. услугами?
Их можно добавлять отдельными небольшими записями или прибавлять к основной сумме визита — как удобнее.