Налог не обязан быть сюрпризом в конце квартала. Если считать его в момент прихода денег, а не задним числом по выписке, сумма к оплате известна заранее — и не нужно гадать.
Откуда вообще берётся налог
На УСН «доходы» — 6% (в регионах бывает ниже), на «доходы минус расходы» — обычно 15%. Ставка — не universal 7%, у каждого ИП своя, по региону и системе налогообложения. Дальше в примерах используем условные 7%, просто чтобы было с чем считать.
Налог начисляется с дохода, а не с прибыли (кроме УСН «доходы минус расходы», там отдельная логика). Это значит: если ты получил деньги, но ещё ничего не потратил — налог всё равно считается с полной суммы прихода.
Почему удобнее считать сразу, а не в конце квартала
Классический способ — вести КУДИР весь квартал, а в конце свести все поступления и посчитать налог одной суммой. Работает, но есть две проблемы:
- Легко забыть, что часть денег уже «не твоя». Пришли 100 000 ₽ на счёт — кажется, что это сумма на руках, а 7 000 ₽ из них уже чужие, просто ещё не списаны.
- Пересчитывать по выписке в конце квартала — долго и ошибкоопасно, особенно если платежей было много, а часть денег пришла не на расчётный счёт, а на карту или наличными — такие оплаты легко пропустить, хотя налог с них платится так же.
Если считать налог в момент каждого поступления — отдельной строкой, не трогая саму сумму дохода — к концу квартала не нужно ничего пересчитывать: сумма уже известна.
Пример на цифрах
Пришло 60 000 ₽ на расчётный счёт за лендинг. При ставке 7%:
Налог: 4 200 ₽. На руках после налога: 55 800 ₽.
Если часть той же сделки клиент заплатил наличными или переводом на карту — эта часть тоже доход по УСН, и налог с неё считается так же. Способ оплаты на налог не влияет: важно, что деньги получены за работу. Поэтому каждую такую оплату тоже записывай как поступление по сделке — иначе в конце квартала налог окажется меньше, чем нужно заплатить, и отчётность не сойдётся.
Что важно не упустить
Налог и выплаты команде нельзя заводить обычным расходом — иначе они посчитаются дважды: один раз как расход, второй раз как вычет из «чистыми». Это частая ошибка в самодельных таблицах.
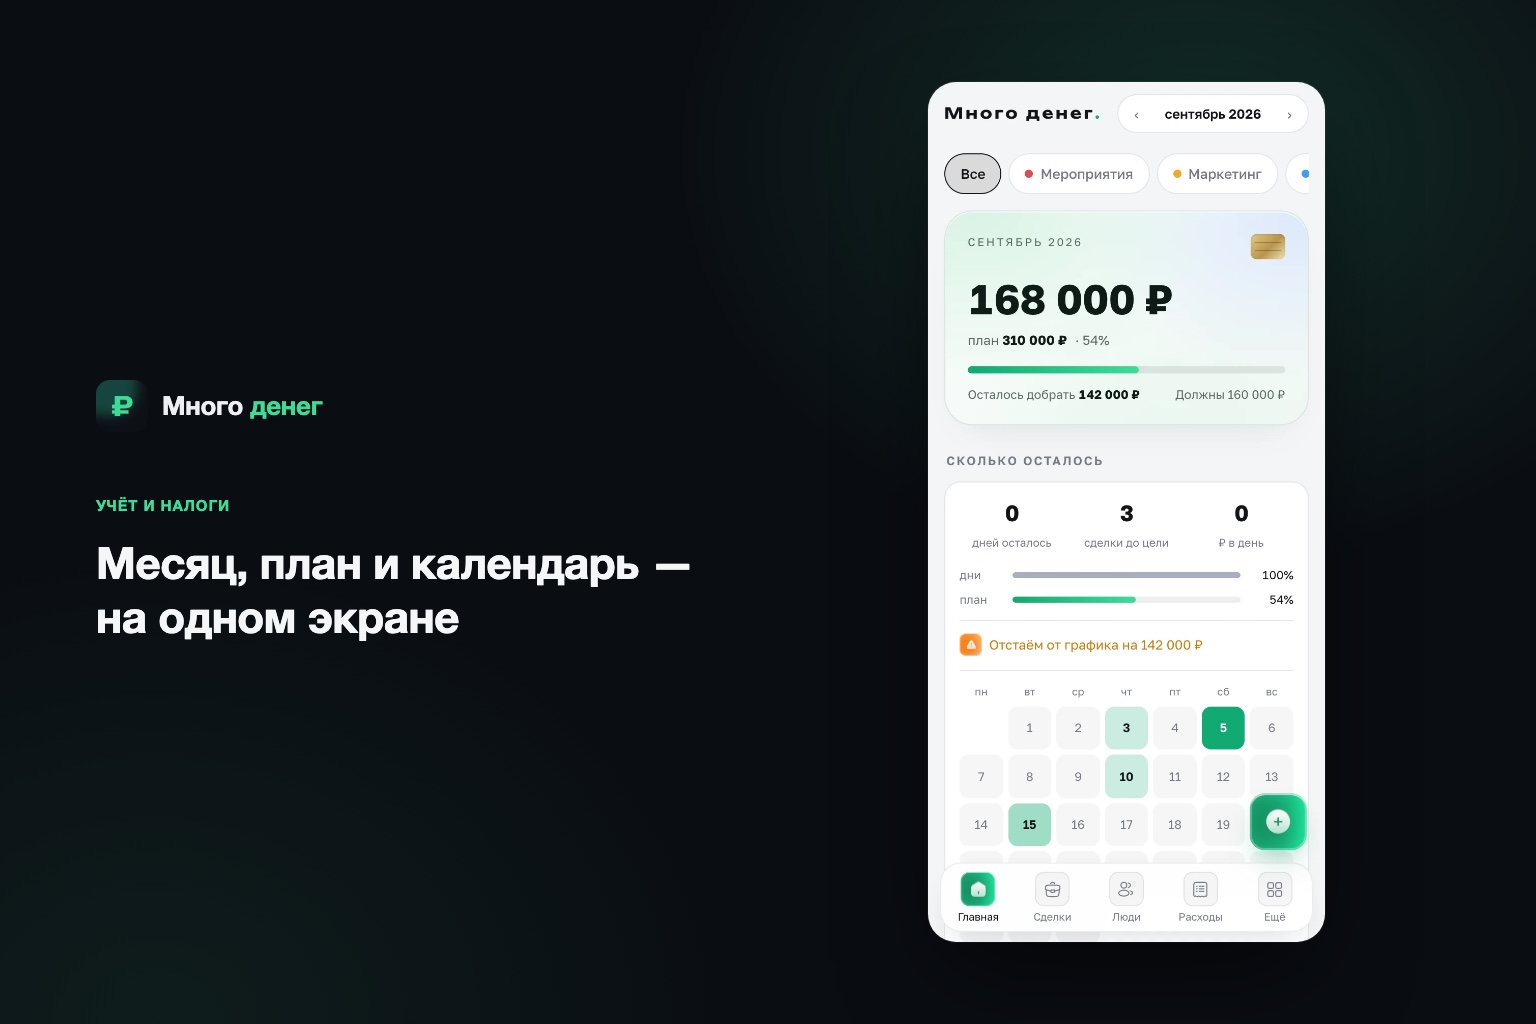
В «Много денег» налог считается автоматически с каждого поступления на Р/С по твоей ставке — не как отдельная задача раз в квартал, а как часть записи о доходе.
Ставка обязательно 7%?
Нет, ставка настраивается под твою систему налогообложения — 6%, 7%, 15%, любая.
А если я на патенте и налог не зависит от оборота?
Можно поставить ставку 0% — тогда записи о доходе есть, а налог не считается, просто для учёта.
Что с наличными и картой?
На УСН налог платится со всех доходов, как бы ни заплатил клиент: на расчётный счёт, на карту или наличными. Записывай каждую такую оплату как поступление — тогда налог посчитается и с неё.